Dans les quinze années à venir, plus de 9 000 milliards d’euros vont être transmis par la génération des baby-boomers à leurs héritiers. Qualifié de « grande transmission », ce transfert inédit de richesse s’accompagne de nombreux enjeux sociaux et économiques. Comment l’anticiper au mieux tant du côté des héritiers que de leurs parents ? En quoi redéfinit-il la notion même de patrimoine ?… Rencontre avec l’économiste André Masson, également directeur de recherche au CNRS, directeur d’études à l’EHESS et auteur du livre L’Héritage au XXIe siècle(éd. Odile Jacob, 2025).

André Masson
Directeur de recherche au CNRS et Directeur d’études à l’EHESS

Qu’est-ce que la « grande transmission » ?

A.M. : Au cours des deux prochaines décennies, la disparition progressive des retraités baby-boomers va entraîner un transfert de richesse de l’ordre de 9 000 milliards d’euros. Ce montant colossal, qui équivaut à peu près à trois années du PIB de la France, correspond à la fortune accumulée aujourd’hui par les plus de 60 ans, nombreux et bien dotés en patrimoine. Les générations qui sont nées entre la fin de la Seconde Guerre mondiale (ou juste avant) et le début des années 60 ont en effet beaucoup épargné et continuent de le faire. Dans une note, l’Insee souligne d’ailleurs que, quel que soit le niveau de revenu, les plus âgés (65 ans ou plus) ont contribué à hauteur des deux tiers à la hausse du taux d’épargne entre 2023 et 2024. Ces derniers se constituent une épargne de précaution face au risque de perte d’autonomie lié à l’allongement de la durée de vie, et ils thésaurisent pour garder le contrôle de leurs biens et jouir du statut et du pouvoir afférent. Notre société tend ainsi à devenir une gérontocratie patrimoniale. La conséquence est que les transmissions annuelles de patrimoine (héritages et donations) en ligne directe vont largement dépasser le montant global des retraites.

Qu’appelez-vous « gérontocratie patrimoniale » ?

A.M. : Au moment de leur décès, l’argent accumulé par les retraités baby-boomers bénéficiera à leurs enfants qui approcheront de la soixantaine ou seront déjà sexagénaires. La particularité de cette grande transmission est en en effet que l’héritage en pleine propriété[1] intervient plus tardivement, à soixante ans en moyenne, contre vingt-cinq ans dans les années 1900. Cela s’explique par l’allongement de l’espérance de vie d’une part, et les droits accordés au conjoint survivant[2] de l’autre. Nous sommes donc dans ce que j’appelle une gérontocratie patrimoniale car les plus de soixante ans – soit un quart de la population actuelle – possèdent 60 % du patrimoine immobilier et 60 % du patrimoine financier. En conséquence, l’héritage est appelé à revêtir un poids de plus en plus important dans la constitution du patrimoine et la formation de dynasties financières.

En quoi ce transfert historique de richesse redéfinit-il justement la notion de patrimoine ?

A.M. : Par opposition à une société méritocratique, où le patrimoine est le fruit du talent, du travail et de l’effort, nous nous dirigeons vers une société d’héritiers, voire d’héritiers-rentiers. Cette évolution a été progressive. Pendant les Trente Glorieuses, une période de forte croissance et de faible inflation, l’héritage matériel était reçu le plus souvent avant 40 ans et avait peu d’impact sur la mobilité sociale. À partir de la fin des années 1970, l’inflation s’est réduite et les actifs ont connu des plus-values importantes. Le poids macroéconomique du patrimoine a alors atteint trois fois le PIB, contre deux en 1950. Aujourd’hui, il représente six fois le PIB, avec une concentration croissante des fortunes depuis 40 ans, le 1 % des plus riches possédant le quart de la fortune globale. La grande transmission va renforcer cette tendance en faisant d’une minorité d’enfants de baby-boomers de vrais héritiers.

D’après vous, quelles seront les répercussions sociales et économiques liées à la hausse attendue du montant des héritages ?

A.M. : Comme je le disais, nous héritons de plus en plus tard. Ce n’est pas l’idéal quand on voit les difficultés pour les jeunes, même diplômés, à trouver un premier emploi, se lancer dans l’entrepreneuriat ou accéder à un logement dans les grandes villes. D’un côté, ceux qui hériteront n’auront plus forcément besoin de cet argent à ce moment-là de leur vie. De l’autre, ceux qui ne bénéficieront pas d’héritages importants devront se débrouiller comme ils le pourront dans un contexte social dégradé. En parallèle, la détention par les plus de soixante ans du patrimoine financier se traduit par des placements dans des produits courts et peu risqués, à l’instar du livret A ou des fonds en euros. À leur âge, ils ne veulent pas prendre de risques en investissant, par exemple, dans des actions : ils soutiennent donc peu l’économie réelle, sachant que l’intermédiation financière, trop court-termiste, remédie trop peu à cette mauvaise allocation de l’épargne.

Dans ce contexte, existe-t-il des mécanismes financiers qui permettraient de répondre à ces défis ?

A.M. : En France comme ailleurs, les ménages seniors détiennent la majorité de l’épargne mais celle-ci ne permet pas le financement de ce que j’appelle les investissements collectifs d’avenir : des biens communs générateurs de croissance, qu’ils soient productifs, numériques, écologiques ou sociaux. La solution serait une réforme successorale qui inciterait les plus de soixante ans à dynamiser leur épargne dans des placements longs. Cette dernière sert pour l’instant au remboursement de la dette via l’assurance vie ou est investie in fine aux Etats-Unis, où les marchés sont plus performants.

Comment faire pour que l’épargne des seniors serve à financer des investissements d’avenir en France ? Pour cela, nous aurons déjà besoin d’une « carotte » : proposer une offre financière inédite de placements longs, qui puisse éventuellement être transgénérationnelle. Ces nouveaux placements pourraient prendre la forme d’une assurance vie détenue par les parents puis, après leur mort, leurs enfants, sur une durée totale de 25 ans au moins pour être exonérée de droits de succession. Il faudrait aussi un « bâton » : ce serait une forte hausse des droits de succession sur les seuls héritages familiaux (en ligne directe) d’actifs traditionnels. Dans la sphère privée, cela aurait déjà pour conséquence de favoriser davantage la donation, y compris précoce ou transgénérationnelle : on donnerait de l’argent à ses enfants, voire ses petits-enfants, quand ils en ont besoin et non quand leur vie est sur les rails. Ce système permettrait surtout de canaliser les effets de la grande transmission en évitant la création de dynasties financières : le fléchage à long terme de l’épargne des ménages seniors vers des domaines porteurs, comme la santé, l’écologie, la formation, le numérique et les infrastructures, financerait l’économie pour le bien commun. L’évolution des recettes successorales dépendrait, elle, du succès rencontré par ces nouveaux placements longs, qui seront d’autant plus attractifs que la surtaxe sur les héritages familiaux d’actifs traditionnels sera importante. Tel quel, ce nouveau système successoral, qui laisserait une liberté de choix aux familles, devrait être moins impopulaire que les droits de succession actuels, largement décriés.

Qu’en est-il de la culture financière de ces futurs héritiers et, plus largement, des Français ?

A.M. : Puisque les héritiers seront pour la plupart des personnes en pré-retraite, la question de l’éducation financière ne se pose plus pour eux. Si rien ne change, ils feront comme leurs aînés aujourd’hui en plaçant leur argent dans des produits peu risqués et de court terme. La question de la culture financière s’adresse donc davantage aux jeunes actifs. Sur ce sujet, le Baromètre de l’épargne et de l’investissement de l’Autorité des Marchés Financiers indique que l’éducation financière est à développer pour les inciter à épargner sur le long terme pour leur retraite via, par exemple, un Plan d’Épargne Retraite.

[1] La pleine propriété est composée de l’usufruit (droit d’utiliser un bien et d’en percevoir les revenus) et de la nue-propriété (droit de disposer du bien en le vendant, le donnant ou le léguant).

[2] Le conjoint survivant est, depuis 2001, héritier à part entière et ne paie plus de droits de succession depuis 2007.
Le 9 juin 2024, la dissolution de l’Assemblée nationale a inauguré une période d’incertitude budgétaire qui s’est traduite, pour les épargnants français, par un intérêt accru pour les contrats d’assurance-vie de droit luxembourgeois. La France a ainsi enregistré 13,8 Md € de collecte en 2024 pour cette solution de placement financier, soit une progression de 58,1 % en un an. Une tendance qui s’est poursuivie au premier trimestre 2025 et devrait s’intensifier dans un contexte d’instabilité gouvernementale. Pourquoi ce produit attire-t-il de plus en plus d’investisseurs ? Quels sont ses avantages par rapport à une assurance-vie de droit français ? Alexandre Ortis, Directeur du Wealth Management de la Banque Delubac & Cie, nous répond.

Alexandre Ortis
Directeur Wealth Management

Qu’est-ce que l’assurance-vie luxembourgeoise  ?

A.O. : L’assurance-vie luxembourgeoise est une solution de placement financier haut-de-gamme et très polyvalente. L’épargnant peut par exemple choisir ses unités de compte, accéder à une grande variété de supports d’investissement (ETF, private equity, etc.) et, à la différence d’une assurance-vie française, loger différentes devises au sein d’un même contrat. Le référencement de nouvelles unités de compte est aussi plus rapide et flexible : il se fait sur simple demande alors qu’il est limité à celles proposées par l’assureur en France.

Qui peut souscrire une assurance-vie luxembourgeoise ?

A.O. : Le ticket d’entrée reste élevé puisqu’il est compris entre 125 000 € et 250 000 € en fonction des assureurs. L’assurance-vie luxembourgeoise est donc avant tout une solution accessible aux hauts patrimoines, là où l’assurance-vie française peut être généralement souscrite dès 500 €.

Quels sont les différents modes de gestion de l’assurance-vie luxembourgeoise ?

A.O. : L’assurance-vie luxembourgeoise est un contrat en architecture ouverte qui dispose de deux modes de gestion couvrant quatre typologies de fonds. Il existe ainsi deux fonds à gestion collective :

  • Les fonds internes collectifs (FIC) sont créés sur mesure par un assureur, en collaboration avec des gestionnaires d’actifs, et sont réservés à ses clients.
  • Les fonds externes (FE) sont sélectionnés par l’assureur et proposés par des gestionnaires de fonds internationaux.

Et deux fonds à gestion individuelle :

  • Les fonds internes dédiés (FID) sont conçus sur mesure pour le client et gérés par le gestionnaire d’actifs de son choix. Dans ce cas, les actifs sont détenus par une banque dépositaire indépendante.
  • Les fonds d’assurance spécialisés (FAS) sont conçus sur mesure et gérés soit par le client avec l’aide d’un conseiller, soit investis en une seule fois et conservés jusqu’à l’échéance du contrat sans intervention d’un gestionnaire.

Pourquoi l’assurance-vie luxembourgeoise est-elle en plein essor ?

A.O. : Pour plusieurs raisons. Tout d’abord, les souscripteurs bénéficient de ce que l’on appelle le « triangle de sécurité », un mécanisme qui offre une plus grande protection du capital que l’assurance-vie française grâce à la séparation des avoirs de l’épargnant et de ceux de l’assureur. Unique en Europe, cette triple protection repose sur :

  • une compagnie d’assurance, responsable de la gestion des contrats et des fonds ;
  • une banque dépositaire chargée de la détention des actifs ;
  • le Commissariat aux Assurances (CAA), un organisme indépendant qui surveille les activités des compagnies d’assurance et s’assure de leur conformité au regard des normes de sécurité et de solvabilité.

Associé au « super privilège », le triangle de sécurité garantit aux investisseurs la récupération de leurs avoirs en cas de faillite de l’assureur. En effet, tout souscripteur d’une assurance-vie luxembourgeoise devient un créancier de premier rang, y compris devant l’État, ce qui n’est pas le cas en France.

Autre différence majeure qui séduit aussi les Français, l’assurance-vie luxembourgeoise n’est pas soumise à la loi Sapin 2. Or, celle-ci permet en théorie à l’État français de bloquer temporairement les retraits, arbitrages et avances sur un contrat d’assurance-vie en cas de crise financière grave.

Quels sont les autres avantages de l’assurance-vie luxembourgeoise ?

A.O. : J’en vois deux autres. Tout d’abord, l’accès au crédit Lombard qui permet de nantir, sans les désinvestir, les actifs d’une assurance-vie pour obtenir un prêt bancaire. Ce mécanisme de financement, qui existe aussi dans les contrats français, est très avantageux. Ensuite, la neutralité fiscale de l’assurance-vie luxembourgeoise peut, elle aussi, être un atout, notamment pour les Français qui vivent à l’étranger.

3 questions à Audrey Primault-Lemaire, ingénieur patrimonial de la Banque Delubac & Cie,sur la fiscalité de l’assurance-vie luxembourgeoise :

Audrey Primault-Lemaire
Ingénieur patrimonial

Quel est le cadre fiscal d’une assurance-vie de droit luxembourgeois ?

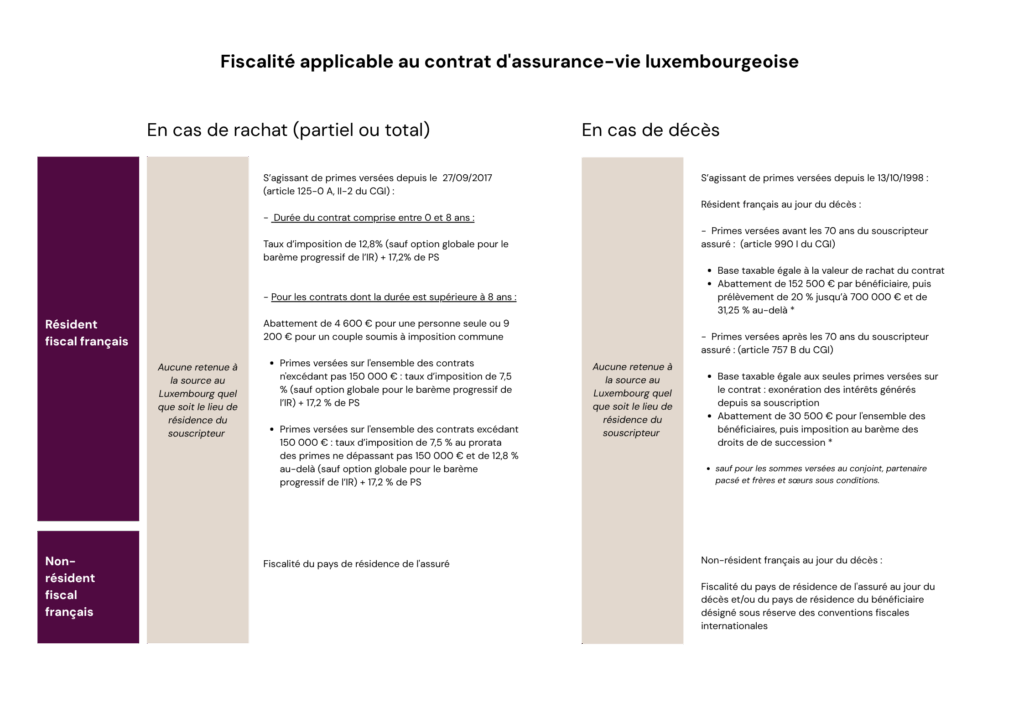
A.P.-L. : Le principe de neutralité fiscale signifie que la fiscalité qui s’applique à un contrat d’assurance-vie luxembourgeois est celle du pays de résidence du souscripteur. Un Français qui vit en France et possède une assurance-vie luxembourgeoise sera donc imposé pareillement qu’un Français ayant souscrit une assurance-vie française, selon les mêmes critères (durée de détention du contrat, montant total des versements effectués, etc.). Il pourra ainsi bénéficier d’un abattement annuel sur les plus-values et d’une fiscalité réduite après huit ans de détention en cas de rachat. La particularité de ce contrat est qu’il relève à la fois :

  • du droit prudentiel luxembourgeois : celui-ci régit l’enveloppe d’investissement et les mesures de protection du souscripteur, comme le triangle de sécurité ;
  • du droit en vigueur dans le pays de résidence du souscripteur pour ce qui touche au contrat en lui-même.

Qu’en est-il en cas de retrait partiel, de rachat total ou de succession ?

A.P.-L. : La fiscalité est la même en cas de retrait partiel et de rachat total sur un contrat de droit luxembourgeois ou de droit français si le souscripteur vit en France. Celle-ci dépend de la durée du contrat, de la date des différents versements et du montant total des versements effectués. En revanche, en cas de décès, pour les primes versées après les 70 ans de l’assuré, les droits de succession ne sont pas dus en France si ce dernier et ses bénéficiaires ne sont pas résidents fiscaux français le jour du décès. Il en va autrement pour un contrat d’assurance-vie français : dans ce cas, les droits de succession sont exigibles en France après un abattement de 30 500 € et sous réserve de l’application des conventions fiscales internationales.

tableau assurance vie Lux

Pourquoi l’assurance-vie luxembourgeoise est-elle avantageuse pour les expatriés ?

A.P.-L. : Pour ce même principe de neutralité fiscale. Pour rappel, les non-résidents français qui possèdent une assurance-vie luxembourgeoise ne subissent aucune fiscalité au Luxembourg mais sont soumis, pour ce contrat, uniquement à la législation fiscale de leur pays de résidence. Prenons à présent l’exemple d’un Français qui vit à l’étranger et possède une assurance-vie française. Celui-ci pourrait s’exposer à un risque de double imposition, en France et dans son pays de résidence, sous réserve de l’application des conventions fiscales internationales et de la possibilité de bénéficier d’un crédit d’impôt dans son État de résidence. Au-delà, vivre à l’étranger n’est pas forcément une condition suffisante pour ne plus être considéré comme résident fiscal français au sens de l’article 4 B du Code général des impôts (CGI) en cas de conservation de sources de revenus en France. En effet, une personne, quelle que soit sa nationalité, est considérée comme ayant son domicile en France si elle répond à l’un des critères suivants : foyer, lieu de séjour principal, activité professionnelle principale ou centre des intérêts économiques en France. Ainsi, une personne qui vit dans un autre pays pourrait être considérée par l’administration fiscale comme étant toujours résidente fiscale française si elle effectue régulièrement des rachats sur son contrat d’assurance-vie français pour financer son train de vie car possédant le centre de ses intérêts économiques en France. Le départ à l’étranger nécessite donc de réorganiser son patrimoine en amont afin, notamment, de limiter une détention majoritaire de ses avoirs en France. Le choix d’un contrat d’assurance-vie luxembourgeois s’inscrit alors complètement dans cette démarche.


Banque indépendante et familiale qui a fêté son siècle d’existence, la Banque Delubac & Cie est ravie d’annoncer la nomination d’Alexandre Ortis au poste de directeur du Wealth Management, dans le cadre du renforcement stratégique de cette activité.

Fort d’une expérience de plus de 10 ans dans l’accompagnement patrimonial et la structuration d’investissements, Alexandre Ortis a pour mission de consolider l’activité Wealth Management de la Banque Delubac & Cie et de développer des solutions sur mesure adaptées aux besoins d’une clientèle exigeante. Cette nomination s’inscrit dans la stratégie de développement de la banque visant à accompagner ses clients privés et institutionnels dans la gestion et la valorisation de leur patrimoine, à travers une offre alliant expertise sur les actifs traditionnels et ouverture sur les instruments financiers innovants, notamment grâce à la filiale de gestion d’actifs Delubac Asset Management.


Alexandre Ortis pourra s’appuyer sur une équipe d’experts de haut niveau, parmi lesquels Audrey Primault-Lemaire, ingénieur patrimonial, et Thibault Guénée, directeur des services d’investissement au niveau du Groupe. Tous deux ont rejoint la Banque il y a un an, après avoir acquis une solide expérience au sein de banques privées prestigieuses. Ces recrutements illustrent la volonté de la Banque de consolider son pôle Wealth Management et de poursuivre une stratégie de développement ambitieuse.

Elodie Trevillot
Associé-gérant de la Banque Delubac & Cie
« La nomination d’Alexandre illustre notre ambition de proposer à nos clients une gestion patrimoniale de haute qualité, capable de conjuguer les fondamentaux des actifs traditionnels et les opportunités offertes par des instruments financiers innovants. Cette approche hybride reflète la singularité de Banque Delubac & Cie : rester fidèle à notre héritage tout en préparant l’avenir. »
Alexandre Ortis
Directeur Wealth Management
« La Banque Delubac & Cie incarne à mes yeux un modèle rare dans le paysage bancaire : une maison indépendante, qui place l’intérêt de ses clients au cœur de sa stratégie et qui sait innover sans renier ses valeurs. C’est cette alliance entre tradition, agilité et audace qui me convainc que nous avons tous les atouts pour accompagner durablement nos clients dans leurs projets patrimoniaux et d’investissements. »

Parcours et expertise d’Alexandre Ortis

Alexandre Ortis possède une solide expérience dans le domaine de la gestion de patrimoine et de l’accompagnement d’investisseurs privés et institutionnels.

Avant de rejoindre la Banque Delubac & Cie, il a occupé des postes de relations investisseurs puis de directeur du développement dans plusieurs sociétés de gestions, notamment au sein du groupe Cyrus Herez, acteur de référence de la gestion de patrimoine en France. Il a développé une expertise reconnue en structuration d’investissements, en conseil patrimonial et en gestion d’actifs (actions, obligations, global macro, private equity).

Tout au long de son parcours, il s’est distingué par sa capacité à bâtir des solutions sur mesure et adaptées aux besoins complexes d’une clientèle exigeante et internationale.